
Automatizzare i risparmi mensili conviene? Tutti i vantaggi pratici e i rischi da considerare
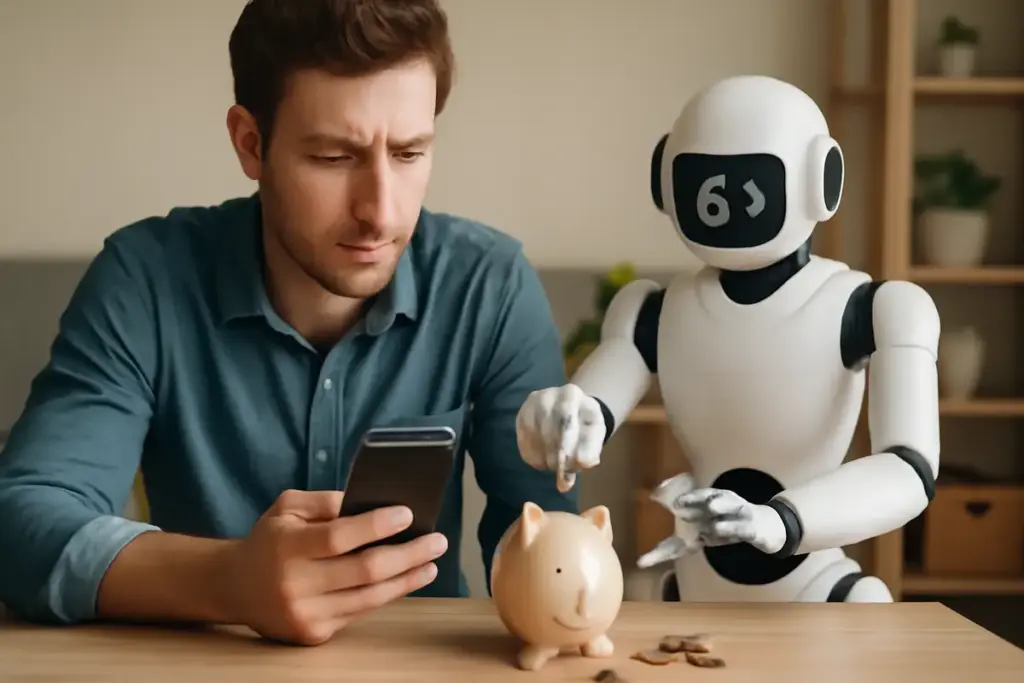
Sì, nella maggior parte dei casi conviene: rende il risparmio costante, invisibile e puntuale. Taglia gli impulsi. Ma serve margine di sicurezza, date intelligenti e controlli regolari.
Cosa significa automatizzare i risparmi
È impostare trasferimenti e regole che spostano denaro senza intervento manuale. Strumenti tipici:
- Bonifico ricorrente verso un conto dedicato o sottoconto obiettivo.
- Arrotondamenti degli acquisti con accantonamento della differenza.
- Regole “pay yourself first”: una percentuale dello stipendio va subito al risparmio.
- Piani di accumulo su prodotti a basso costo, se coerenti con l’orizzonte temporale.
- Depositi non vincolati per l’emergenza, vincolati solo per obiettivi a scadenza certa.
Tecnologicamente, l’ordine permanente sfrutta gli standard di pagamento SEPA e gli avvisi app della banca.
Potrebbe interessarti anche
 Valore di una moneta antica: ecco cosa conta davvero
 Quali sono gli oggetti moderni da collezione che aumentano di valore? Le dritte per investire senza rischi
 Monete da 2 euro rare: ecco quali commemorativi si cercano di più
 Carte fedeltà da collezione: quali errori evitare per non perderne il valore nel tempo?
Vantaggi misurabili
- Disciplina senza sforzo: il risparmio accade anche nelle settimane caotiche.
- Priorità al lungo termine: il denaro si sposta prima che compaiano spese impulsive.
- Costanza: piccoli importi regolari battono grandi salti occasionali.
- Tempo risparmiato: meno operazioni manuali, meno errori.
- Tracciabilità: sottoconti tematici chiariscono progressi e limiti di spesa.
- Stress ridotto: sai già che l’obiettivo è finanziato.
Rischi reali e come limitarli
- Sforamento per date sbagliate: imposta l’addebito 1-2 giorni lavorativi dopo l’accredito dello stipendio.
- Spese inattese che asciugano il conto: mantieni un cuscinetto minimo pari a una mensilità di spese essenziali.
- Commissioni o insoluti: attiva alert saldo e soglie; evita trasferimenti se sotto il minimo.
- Vincoli troppo rigidi: preferisci depositi svincolabili per il fondo emergenza.
- Redditi variabili: usa una percentuale sul reddito e una revisione trimestrale, non importi fissi troppo ambiziosi.
- Duplicazioni tra banche e app: fai un inventario annuale degli automatismi e cancella i doppioni.
Quanto mettere e quando: metodi pratici
Regola base: paga prima te stesso. Il 10-20% del reddito netto è sostenibile per molti. Con redditi variabili, parti dal 10% della media degli ultimi tre mesi e aggiungi un extra solo nei mesi forti.
Suddivisione consigliata degli accantonamenti:
- Emergenza: fino a 3-6 mesi di spese essenziali, su conto liquido.
- Progetti a 12-36 mesi: viaggi, casa, collezioni; conto separato, tasso se possibile.
- Lungo termine: piani di accumulo coerenti con orizzonte e rischio personale.
La data giusta conta: scegli un giorno feriale e sposta i fondi 48 ore dopo lo stipendio. Evita fine mese, quando si accavallano bollette. Se usi carte per tutto, verifica il calendario di addebito per non “incrociare” movimenti.
Strumenti e tutele da conoscere
I bonifici ricorrenti SEPA sono standardizzati nell’area euro. Consentono costi bassi e tracciabilità. Per la sicurezza dei depositi, in Italia vale la copertura fino a 100.000 euro per depositante e banca tramite il Fondo Interbancario di Tutela dei Depositi. Conti e sottoconti in banche diverse moltiplicano la copertura, se necessario, ma aumentano la complessità: automatizza solo dove puoi monitorare bene.
Le notifiche in app sono indispensabili: attiva alert su saldo minimo, movimenti superiori a una soglia e fallimenti di addebito. Un foglio di calcolo o il report mensile della banca basta per la revisione trimestrale.
Come finanzio il mio fondo collezioni
Vengo dal turismo: redditi stagionali, spese irregolari. L’automazione mi ha dato ritmo. Ogni mese sposto il 8% del netto in un sottoconto “Ceramiche e stampe”. In alta stagione aggiungo un 4% extra. Ho due regole:
- Se non compro, il fondo cresce. Niente “premi” fuori budget.
- Un tetto per pezzo: mai oltre il 20% del fondo disponibile. Così resto liquida per l’occasione giusta.
Quando arriva un’asta interessante, decido a freddo: controllo il saldo del sottoconto e il catalogo. Se non basta, passo. La serenità di dire “non oggi” vale più di un acquisto impulsivo.
Checklist di impostazione in 10 minuti
- Calcola le spese essenziali mensili e definisci il cuscinetto minimo.
- Scegli la percentuale di risparmio (parti dal 10%).
- Crea almeno due sottoconti: emergenza e obiettivi.
- Imposta un bonifico ricorrente il secondo giorno lavorativo dopo lo stipendio.
- Attiva alert su saldo minimo e bonifico non eseguito.
- Aggiungi una regola extra solo nei mesi di entrate superiori alla media.
- Pianifica una revisione ogni tre mesi: percentuali, date, obiettivi.
- Fai un inventario annuale di tutti gli automatismi e taglia quelli inutili.
Quando non automatizzare
Se non hai ancora un cuscinetto per coprire le bollette del mese. Se stai rinegoziando debiti a breve e ogni euro di flusso serve alla trattativa. Se cambi lavoro e non conosci ancora il nuovo calendario paghe. In questi casi, meglio manuale per 1-2 mesi e poi passare al pilota automatico.
Il punto
L’automazione rende il risparmio affidabile e leggero, a patto di impostare margini, controlli e flessibilità. È un alleato: fa il grosso del lavoro, mentre tu ti concentri sulle scelte che contano, dagli imprevisti alle occasioni da collezione.

Stefania, dopo anni nel settore turistico, ha imparato a gestire il budget in modo impeccabile, sfruttando la sua esperienza per collezionare piccoli oggetti d’arte e ceramiche d’autore. Ora condivide come le sue abitudini di risparmio siano diventate parte integrante della sua vita quotidiana.
 Come si determina il valore di mercato di un oggetto appena uscito? La dinamica nascosta dietro domanda e offerta
 Monete con errori di conio: come riconoscerle e cosa valgono
 Hai un euro raro nel portafoglio? Ecco le emissioni da controllare
 Quali action figure conviene acquistare oggi? Le uscite moderne già ricercate dai collezionisti